
지난 글에서 노후 계획서의 구멍 일곱 개를 짚었습니다. 이번 글은 그 후속입니다. 일곱 개를 다 막으면 계획서가 실제로 어떻게 바뀌는지, 세후로 매달 얼마가 들어오고 건강보험 소득은 얼마가 되는지를 숫자로 전부 펼쳐놓겠습니다.
> ⚠️ 먼저 밝혀둡니다. 이 글의 「배당부자님」은 제가 만든 가상의 인물입니다. 실제 상담 사례의 숫자·나이·직업·지역은 한 개도 쓰지 않았습니다. 그리고 아래의 모든 수치는 가정에 따른 계산이지 미래를 보장하는 숫자가 아닙니다.
출발점 — 은퇴 시점 8억 4,400만 원
| 항목 | 금액 |
|---|---|
| 현재 금융자산 3억 → 8년 뒤 (연 7% 가정) | 5억 1,500만 |
| 월 100만 원 × 96개월 적립 (원금 9,600만) | 1억 2,800만 |
| 60세 퇴직금 | 2억 |
| 은퇴 시점 합계 | 8억 4,400만 ≈ 8.4억 |
52세 직장인, 60세 은퇴 목표, 국민연금 개시는 65세. 60세부터 65세까지 5년이 비어 있는 구조입니다. 목표는 월 300만 원입니다.
연 7%는 제가 일부러 낮춰 잡은 가정입니다. 지난 30년 지수 평균이 연 10% 안팎이었지만 앞으로도 그럴지는 아무도 모릅니다. 이 글의 모든 숫자는 이 가정 위에 서 있습니다.
방 다섯 개 — 8억 4천을 이렇게 나눴습니다
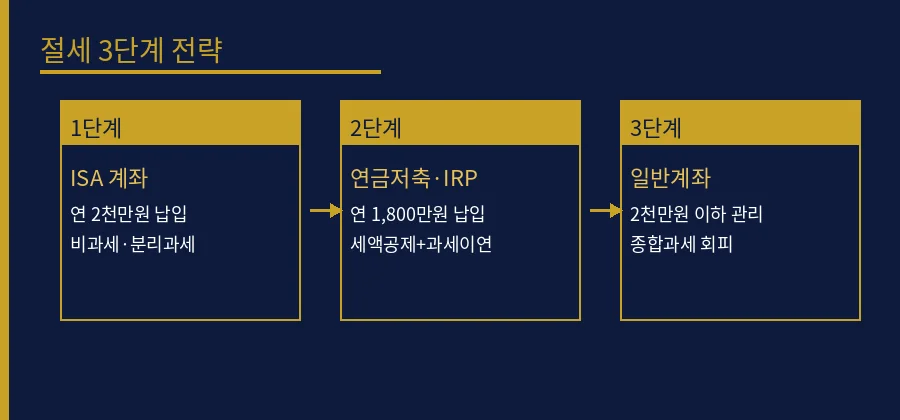
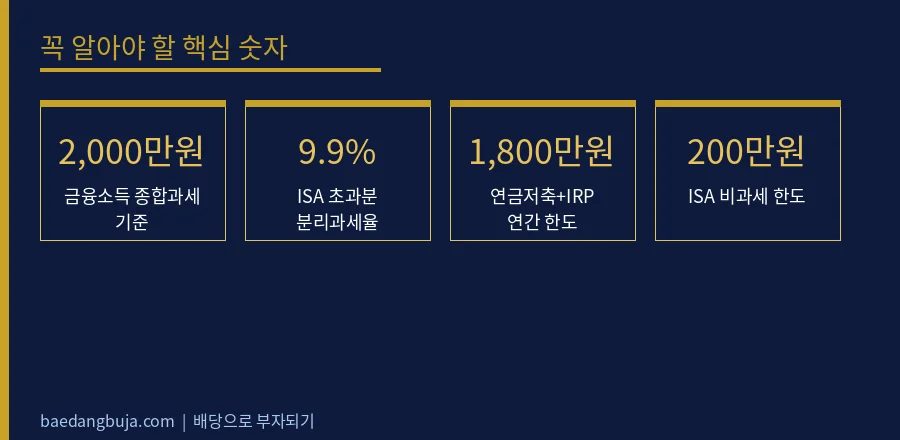
핵심은 “어디에 담느냐”가 “무엇을 사느냐”보다 먼저라는 것입니다. 금융소득(이자+배당) 연 1,000만 원을 넘기면 넘은 부분만이 아니라 전액이 건강보험 소득으로 들어오기 때문입니다. 그래서 1,000만 원을 세금이 아니라 쓸 수 있는 예산으로 놓고 자리를 나눴습니다.
| 방 | 자리 | 금액 | 연 분배·이자 | 건보 한도 소비 |
|---|---|---|---|---|
| 1 | 연금계좌(IRP) — 퇴직금 | 2억 | (인출로 사용) | 0원 |
| 2 | ISA — 8년간 5년에 걸쳐 채움 | 1억 | 600만 | 0원 |
| 3 | 국내 지수형 커버드콜 | 1억 7,000만 | 2,040만 | 673만 |
| 4 | 현금·단기채 | 8,000만 | 240만 | 240만 |
| 5 | 분배금 거의 없는 국내 성장형 | 2억 9,000만 | 0원 | 0원 |
| 합계 | 8억 4,000만 | 2,880만 | 913만 |
한 방씩 왜 이 자리인지 보겠습니다.
1번 방 — 연금계좌에 2억. 퇴직금을 IRP로 받는 선택입니다. 퇴직금은 연 납입한도와 상관없이 통째로 절세계좌에 들어가는 유일한 돈이고, 연금으로 받는 돈은 건강보험 소득에 합산되지 않습니다.
2번 방 — ISA에 1억. 연 2,000만 원씩 5년에 걸쳐 채웁니다. 매달 100만 원 적립분이 여기로 먼저 들어가고 모자라는 건 일반계좌에서 옮깁니다. 분리과세로 종결되는 소득이라 한도를 차지하지 않습니다. (ISA 계좌 2026 총정리 · ISA 5년 한도)
3번 방 — 국내 지수형 커버드콜 1억 7,000만. 분배금의 3분의 2 정도가 한도에 안 잡힙니다. 국내 지수를 기초로 한 커버드콜에만 해당됩니다. 미국 지수 기초는 그대로 과세됩니다. (과세구조 상세)
4번 방 — 현금·단기채 8,000만. 주식이 빠져도 밤에 잠들 수 있는 금액만큼입니다. 시장이 나쁜 해에 원금을 팔지 않기 위한 방입니다. (생존벙커 현금 비중)
5번 방 — 성장형 2억 9,000만. 한도 소비 0이고, 물가 상승을 이겨 전체 자산을 키우는 역할입니다.
배당은 연 2,880만, 세후 2,700만 — 월 225만 원
연금계좌를 뺀 나머지에서 나오는 돈입니다.
| 방 | 세전 | 적용 세율 | 세금 | 세후 |
|---|---|---|---|---|
| ISA (비과세 200만 + 초과 9.9%) | 600만 | 실효 6.6% | 40만 | 560만 |
| 커버드콜 (과세분 673만 × 15.4%) | 2,040만 | 실효 5.1% | 104만 | 1,936만 |
| 현금·단기채 이자 | 240만 | 15.4% | 37만 | 203만 |
| 합계 | 2,880만 | 실효 6.3% | 181만 | 2,699만 |
세후 연 2,700만 원, 월 225만 원입니다. 건강보험 소득에 반영되는 금액은 913만 원. 1,000만 원까지 87만 원 남았습니다.
비교를 하나 놓겠습니다. 같은 8억 4천을 전부 일반계좌에 두고 배당률 4%를 받으면 어떻게 될까요.
| 구조 | 세전 배당 | 세후 | 월 | 건보 반영 소득 |
|---|---|---|---|---|
| 전액 일반계좌, 배당 4% | 3,360만 | 2,843만 | 237만 | 3,360만 전액 |
| 이 글의 다섯 개 방 | 2,880만 | 2,700만 | 225만 | 913만 |
월 현금은 12만 원 많은데, 건강보험 소득은 3.7배입니다. 여기에 지역가입자 보험료가 그대로 붙습니다. 월 12만 원을 더 받자고 1년치 보험료를 새로 만드는 셈입니다.
60세부터 65세까지 — 두 군데에서 꺼냅니다
배당이 월 225만 원인데 목표는 300만 원입니다. 모자라는 75만 원을 연금계좌에서 꺼냅니다.
| 재원 | 연 | 월(세후) |
|---|---|---|
| 배당 (세후) | 2,700만 | 225만 |
| 연금계좌 인출 (실효 3% 가정) | 900만 | 73만 |
| 합계 | 월 298만 |
목표 300만 원에 거의 맞습니다.
왜 하필 900만 원입니까
두 가지 선을 다 지키는 금액이라서입니다.
| 기준 | 한도 | 연 900만 인출 |
|---|---|---|
| 사적연금 분리과세 기준 | 연 1,500만 원 이하 | ✅ 여유 |
| 60세 시점 연금수령한도 | 약 2,400만 원 | ✅ 여유 |
| 이연퇴직소득세 분리과세 | 퇴직금 재원이면 적용 | ✅ 종합과세로 안 넘어감 |
이 2억은 퇴직금 재원이라 이연퇴직소득세로 분리과세되고 종합과세로 넘어가지 않습니다. 세율은 근속연수와 금액에 따라 달라서, 여기서는 실효 3%로 놓고 계산했습니다.
그리고 하나 더 중요한 게 있습니다. 이 연금 인출액은 건강보험 소득에 안 잡힙니다. 퇴직연금과 개인연금은 피부양자 소득요건 합산 대상이 아닙니다.
| 배당으로 월 298만을 만들었다면 | 배당 225만 + 연금 73만 | |
|---|---|---|
| 필요 세전 배당 | 약 3,800만 원 | 2,880만 원 |
| 건강보험 반영 소득 | 문턱 초과, 전액 반영 | 913만 원 그대로 |
같은 298만 원인데 건강보험에서는 완전히 다른 자리에 섭니다. 꺼내는 순서를 바꾼 것만으로요.
인출을 하는데 잔액이 늘어납니다
여기서 놓치기 쉬운 게 있습니다. 이 연금계좌도 계속 굴러갑니다. 꺼내 쓰는 동안 나머지는 그대로 투자돼 있으니까요. 일반계좌와 똑같이 연 7%로 굴린다고 놓고 5년을 돌려보겠습니다.
| 나이 | 연초 잔액 | 운용(7%) | 인출 | 연말 잔액 |
|---|---|---|---|---|
| 61세 | 2억 | +1,400만 | −900만 | 2억 500만 |
| 62세 | 2억 500만 | +1,435만 | −900만 | 2억 1,035만 |
| 63세 | 2억 1,035만 | +1,472만 | −900만 | 2억 1,607만 |
| 64세 | 2억 1,607만 | +1,513만 | −900만 | 2억 2,220만 |
| 65세 | 2억 2,220만 | +1,555만 | −900만 | 2억 2,875만 |
5년 동안 4,500만 원을 꺼내 썼는데 잔액이 2,875만 원 늘었습니다.
이상한 게 아닙니다. 꺼내는 비율이 4.5%인데 수익률 가정이 7%라서, 그 차이만큼 남은 돈이 자랍니다.
> 인출률을 수익률보다 낮게 잡으면 돈이 줄어들지 않는다 — 노후 계획에서 제일 중요한 한 줄입니다.
다만 7%는 가정입니다
정직하게 반대쪽도 놓겠습니다.
| 수익률 가정 | 5년 뒤 연금계좌 잔액 | 2억 대비 |
|---|---|---|
| 연 7% | 2억 2,875만 | +2,875만 |
| 연 4% | 1억 9,458만 | −542만 |
| 연 0% | 1억 5,500만 | −4,500만 |
| 연 −3% | 1억 2,937만 | −7,063만 |
하락장이 오면 반대로 줄어듭니다. 그래서 4번 방에 현금 8,000만 원을 둔 겁니다. 시장이 빠진 해에는 연금계좌를 건드리지 않고 그 현금으로 버티는 구조입니다. 하락장에서 뭘 하면 안 되는지는 배당주가 마이너스일 때 버틸까 팔까에 써두었습니다.
65세부터 — 여기서 넉넉해집니다
65세에 국민연금이 나옵니다. 월 120만 원으로 가정하겠습니다.
| 재원 | 월 |
|---|---|
| 배당 (세후) | 225만 |
| 국민연금 | 120만 |
| 소계 | 월 345만 |
| 연금계좌 2억 2,875만을 20년 분할 시 | +95만 |
| 최대 | 월 440만 |
이것만으로도 목표 300만 원을 넘습니다. 그리고 연금계좌에 2억 2,875만 원이 그대로 있습니다. 5년을 꺼내 쓰고도 처음보다 많은 돈이요.
그러니까 65세부터 선택지가 생깁니다. 연금 인출을 멈추고 2억 2,875만 원을 더 굴려도 되고, 20년에 나눠 꺼내면 월 95만 원이 추가돼 월 440만 원이 됩니다. 사적연금 1,500만 원 기준 안에도 들어옵니다.
| 구간 | 월 현금흐름 | 재원 |
|---|---|---|
| 60~65세 (5년) | 298만 | 배당 225 + 연금 73 |
| 65세~ (인출 중단 시) | 345만 | 배당 225 + 국민연금 120 |
| 65세~ (연금 20년 분할) | 440만 | 배당 225 + 국민연금 120 + 연금 95 |
60세에 빠듯하게 300만 원을 맞춘 사람이, 65세부터는 400만 원대로 올라섭니다. 노후 계획을 5년 단위로 나눠서 봐야 하는 이유가 여기 있습니다. 한 숫자로 30년을 계획하면 이 그림이 안 보입니다.
힘든 구간은 60세부터 65세까지 딱 5년입니다. 그 5년만 설계해두면 나머지는 국민연금이 받쳐줍니다. 그런데 원래 계획서에는 그 5년이 통째로 비어 있었습니다.
⚠️ 65세에 건강보험 계산이 한 번 더 바뀝니다
국민연금은 공적연금이라 건강보험에서 가장 피할 수 없는 소득입니다. 배당은 계좌를 나눠 구조를 만들 수 있지만 국민연금은 그게 안 됩니다. 그냥 들어옵니다.
| 구분 | 공적연금 반영 | 배당·이자 반영 |
|---|---|---|
| 피부양자 자격 판정 | 100% 합산 | 100% |
| 지역가입자 보험료 부과 | 50% 반영 | 100% |
두 개가 다른 숫자라서, 내가 피부양자인지 지역가입자인지에 따라 결론이 정반대로 갈립니다. 정확한 기준은 국민건강보험공단에서 확인하시고, 계산은 국민연금 조기수령 × 건강보험료와 피부양자 자격과 배당 기준에 정리해 두었습니다.
퇴직금 2억을 일반계좌로 받았다면
8년 뒤에 딱 한 번 오는 선택입니다. 그 하나로 얼마가 달라지는지 보겠습니다.
| 퇴직금 수령 방식 | 건강보험 반영 소득 | 연금 인출 시 과세 |
|---|---|---|
| IRP로 수령 | 913만 원 (문턱 아래) | 이연퇴직소득세 분리과세 |
| 일반계좌로 수령 (배당 4%) | 1,713만 원 (문턱 초과) | 해당 없음 |
배당 4%면 800만 원이 더 붙어서 건강보험 소득이 1,713만 원, 문턱을 훌쩍 넘습니다. 연금으로 꺼낼 때의 분리과세도 못 씁니다. 이 선택 하나가 그만큼입니다.
그런데 이건 미리 정해두지 않으면 그날 그냥 통장으로 받게 됩니다. 계획서에 “퇴직금은 IRP로”라고 한 줄 적어두는 것만으로 끝나는 일입니다. 납입 순서는 연금저축·IRP·ISA 납입 순서 전략에 있습니다.
커버드콜을 더 못 늘리는 이유
자산이 커지면서 새로운 문제가 하나 생겼습니다.
커버드콜 1억 7,000만은 8억 4천의 20%밖에 안 됩니다. 제 경우 상한이 25%인데 그보다 낮습니다. 그런데 더는 못 늘립니다.
| 커버드콜 비중 | 금액 | 분배금(12%) | 건보 반영(1/3) | 이자 240만 포함 | 1,000만 문턱 |
|---|---|---|---|---|---|
| 15% | 1억 2,600만 | 1,512만 | 499만 | 739만 | ✅ |
| 20% (현재) | 1억 7,000만 | 2,040만 | 673만 | 913만 | ✅ (여유 87만) |
| 25% | 2억 1,000만 | 2,520만 | 832만 | 1,072만 | ❌ 초과 |
25% 상한보다 1,000만 원 문턱이 먼저 옵니다. 그래서 2억 9,000만 원이 분배금 없는 성장형으로 갑니다.
> 돈이 많아질수록 배당형에 담을 수 있는 비중이 오히려 줄어듭니다. 자산이 커질 때 사람들이 잘 예상하지 못하는 구간입니다.
부부라면 여기서 여유가 생깁니다. 판정은 개인별이라 999만 원씩 나누면 둘 다 문턱 아래입니다. 다만 배우자 계좌로 옮기는 건 증여 문제가 따라오니 부부·자녀 증여로 배당 계좌 나누기를 먼저 보시고, 세무사와 상의하시기 바랍니다.
그래도 300만 원이 안 나오면
솔직하게 말씀드릴 게 있습니다. 자산이 이만큼 안 되면 이 5년이 더 빡빡합니다.
그때는 저처럼 하시면 됩니다. 일하는 시간을 줄여서 월 100만 원 정도만 버는 겁니다.
| 금액 | |
|---|---|
| 배당 (세후) | 200만 |
| 주 2~3일 근로 소득 | 100만 |
| 합계 | 월 300만 |
5년만 그렇게 하고 65세에 국민연금이 들어오면 일을 놓으셔도 됩니다. 완전히 그만두는 것보다 그 5년을 건너는 다리를 하나 놓는 쪽이 훨씬 현실적입니다. 그래서 저는 파이어가 아니라 세미파이어라고 씁니다.
시드가 더 작은 구간에서 시작하시는 분은 배당 현금흐름 시작 6단계와 월 300만 원 받으려면 시드가 얼마 필요한가부터 보시는 게 순서입니다.
마지막으로 짚고 갈 세 가지
1. 월 298만 원은 종목을 잘 골라서 나온 숫자가 아닙니다.
매달 100만 원을 8년 넣었고, 퇴직금을 연금계좌로 받았고, 꺼내는 순서를 배당 먼저·연금 나중으로 정했습니다. 그 세 가지뿐입니다.
2. 건강보험 소득 913만 원은 보수적으로 잡은 숫자입니다.
커버드콜 분배금의 3분의 1이 과세된다고 가정했습니다. 제 8월 실측은 그보다 훨씬 낮았지만, 계획은 나쁜 쪽까지 고려해서 세워야 합니다.
3. 이 숫자는 미래를 보장하지 않습니다.
연 7%도, 국민연금 월 120만 원도, 커버드콜 분배율 12%도 전부 가정입니다. 제도도 바뀝니다. 그래도 이 글을 쓴 이유는, 몇 종목에 시드를 다 넣어놓고 미래 계획이 안 세워진다고 고민하시는 분들께 구조를 만드는 게 왜 필요한지를 보여드리고 싶어서입니다.
자주 묻는 질문
Q1. 배당률 계산이 좀 높은 것 아닌가요? 커버드콜 12%는 어디서 나온 숫자입니까?
국내 지수형 커버드콜 ETF의 목표 분배율 수준을 가정한 것입니다. 실제 분배율은 상품·시점에 따라 달라지고, 기초지수가 오르는 국면에서는 상승분을 다 못 따라가는 대가가 있습니다. 종목명은 밝히지 않습니다.
Q2. 연금계좌에서 900만 원을 꺼내면 세금이 얼마나 나옵니까?
퇴직금 재원이라면 이연퇴직소득세가 분리과세로 적용되고, 세율은 근속연수와 퇴직금 규모에 따라 달라집니다. 이 글에서는 실효 3%로 가정했습니다. 본인 숫자는 퇴직 시 받는 퇴직소득 원천징수영수증으로 확인하셔야 정확합니다.
Q3. 연금계좌 잔액이 늘어나는 게 정말 가능한가요?
인출률(4.5%)이 수익률 가정(7%)보다 낮으면 산술적으로 그렇게 됩니다. 다만 수익률이 가정대로 나온다는 전제이고, 0%면 5년 뒤 1억 5,500만 원으로 줄어듭니다. 이 글에 두 숫자를 나란히 놓은 이유입니다.
Q4. ISA를 1억까지 채우는 데 왜 5년이 걸립니까?
연 납입한도가 2,000만 원, 총한도가 1억 원이기 때문입니다. 한도를 꽉 채워도 5년입니다. 그래서 오늘 열지 않으면 그 5년은 회수가 안 됩니다.
Q5. 커버드콜 비중 20%가 정답인가요?
정답이 아니라 1,000만 원 문턱에서 역산된 숫자입니다. 자산 규모, 예금 이자, 부부 여부에 따라 다르게 나옵니다. 본인 숫자로 위 표를 다시 계산해보시는 게 맞습니다.
Q6. 5개 방 중에 순서를 정한다면 어디부터입니까?
① 퇴직금 수령 계좌를 정하는 것, ② ISA를 여는 것 — 이 둘이 시간이 걸리는 일이라 먼저입니다. 나머지 세 방은 언제든 조정할 수 있습니다.
Q7. 배당부자님은 실존 인물인가요?
아닙니다. 비슷한 유튜브 영상 댓글에서 반복되는 질문 유형을 조합해 제가 만든 가상의 계획서입니다.
> 면책: 이 글은 특정 종목이나 상품에 대한 투자 권유가 아니며, 모든 수치는 가정에 따른 예시입니다. 세법·건강보험 제도는 개정될 수 있고, 개인의 소득·재산·가족 구성에 따라 결과가 달라집니다. 실제 판단 전에는 반드시 국민건강보험공단(1577-1000)과 세무 전문가에게 확인하시기 바랍니다. 투자 판단과 책임은 본인에게 있습니다.