
퇴사 혹은 은퇴 후에 매달 들어올 현금흐름을, 종이 한 장에 적어보신 적이 있으신가요.
채널 댓글에 같은 모양의 질문이 계속 올라옵니다. “현재 50세인데 이런이런 종목을 들고 있습니다, 이대로 괜찮을까요.” 나이도 다르고 보유 종목도 다 다른데, 막히는 자리가 거의 똑같습니다.
그래서 그 질문들을 모아 계획서 한 장을 만들어봤습니다. 이 글에서 검증할 계획서에는 여섯 줄이 적혀 있는데, 그 안에 구멍이 일곱 개 있습니다. 오늘은 그 일곱 개를 순서대로 짚고, 각 항목마다 여러분 계좌의 실제 숫자를 대입할 자리를 만들어 드리겠습니다. 몇 번에서 막히는지만 세보시면 됩니다.
> ⚠️ 먼저 밝혀둡니다. 이 글의 「배당부자님」은 제가 만든 가상의 인물입니다. 실제 상담에서 본 숫자·나이·직업·지역은 한 개도 쓰지 않았습니다. 댓글에 반복되는 질문 유형을 조합해 만든 계획서입니다.
검증 대상 — 배당부자님의 조건
| 항목 | 설정 |
|---|---|
| 나이·직업 | 만 52세 직장인 (1974년생) |
| 국민연금 개시 | 65세 |
| 은퇴 목표 | 60세 (8년 뒤) |
| 현재 금융자산 | 3억 |
| ├ 일반계좌 (주식·ETF) | 1억 5,000만 |
| ├ 예금 | 1억 5,000만 |
| └ ISA | 아직 안 만듦 |
| 적립 | 월 100만 원 × 96개월 (원금 9,600만) |
| 수익률 가정 | 연 7% (보수적 가정) |
| 60세 퇴직금 | 2억 |
연 7%로 8년을 굴리면 지금 3억이 5억 1,500만 원, 적립금이 1억 2,800만 원, 여기에 퇴직금 2억. 은퇴 시점 금융자산이 8억 4,400만 원입니다. 이 글에서는 8억 4천으로 놓고 보겠습니다.
연 7%는 제가 일부러 낮춰 잡은 숫자입니다. 지난 30년 지수 평균이 연 10% 안팎이었지만 앞으로도 그럴지는 아무도 모르고, 보장된 숫자도 아닙니다. 그래서 3할 정도 깎았습니다.
계획서에 적힌 여섯 줄
1. 60세까지 매달 100만 원 적립
2. 60세부터 매달 300만 원 인출
3. 배당으로 월 200만 원 받는다
4. 자산에서 매년 4% 인출
5. 수익률 연 10% 가정
6. 절세계좌로 옮기고, 원금 보장되는 상품 위주로
솔직히 말씀드리면 이 계획서는 못 쓴 게 아닙니다. 여섯 줄을 실제로 적어본 사람이 많지 않습니다. 대부분은 머릿속에만 있습니다. 문제는 이 여섯 줄이 서로 안 맞는다는 것이고, 그게 일곱 군데입니다.
| 항목 | 계획서가 걸리는 자리 |
|---|---|
| ① 적립과 인출 | 적립 끝 60세 = 인출 시작 60세 / 개시 65세까지 5년 공백 |
| ② 세전·세후 | 월 300만에 표시 없음 + 건보 1,000만 원 절벽 |
| ③ 이중계산 | 3번 줄과 4번 줄이 같은 돈 |
| ④ 수익률 근거 | 연 10%의 근거 없음, 환율 칸 없음 |
| ⑤ 이전 소요연수 | ISA 총한도 1억 → 3억 중 2억은 끝까지 일반계좌 |
| ⑥ 원금 보장 | “원금 보장” 네 글자의 주체 불명 |
| ⑦ 승계 | 칸 자체가 없음 |
① 적립이 끝나는 나이와 인출이 시작되는 나이가 같습니까
계획서 첫 줄과 둘째 줄이 이렇습니다. “60세까지 매달 100만 원을 넣는다.” “60세부터 매달 300만 원을 뽑는다.”
문제는 60세, 그 하나의 숫자입니다. 넣는 게 끝나는 달과 빼는 게 시작되는 달이 같습니다. 계획서에서는 한 줄 차이지만 실제로는 그 사이에 세 가지가 동시에 일어납니다.
– 퇴직금 2억이 한 번에 들어옵니다
– 건강보험 자격이 직장가입자에서 바뀝니다
– 국민연금은 아직 안 나옵니다
배당부자님이 1974년생이니 국민연금 개시는 65세입니다. 60세에 은퇴하면 5년 공백이 생깁니다. 계획서에는 이 5년을 무엇으로 버티는지가 없습니다.
| 출생연도 | 노령연금 수급개시연령 |
|---|---|
| 1961~1964년생 | 63세 |
| 1965~1968년생 | 64세 |
| 1969년생 이후 | 65세 |
그런데 이 5년이 노후에서 가장 위험한 구간입니다. 소득은 0인데 지출은 은퇴 전 수준이고, 시장이 하필 이때 빠지면 원금을 팔아 생활비를 만들어야 합니다. 30년 계획이 여기서 깨집니다.
답은 두 군데에서 동시에 꺼내는 것입니다. 하나는 배당, 다른 하나는 연금계좌입니다. 배당은 매달 들어오니 5년이 지나도 그대로 있고, 연금계좌는 그 위에 모자라는 만큼만 얹어서 꺼냅니다. 65세에 국민연금이 들어오는 순간 연금계좌 인출을 멈출 수 있습니다. 구체적인 금액 계산은 이어지는 글에서 표로 보여드리겠습니다.
개시 시점을 당기거나 미루는 선택도 계획서에 같이 적어야 합니다. 조기수령은 1년당 6%씩 최대 30%가 평생 깎이고, 연기는 1년당 7.2%씩 최대 36%가 늘어납니다. 다만 늘어난 연금이 건강보험료로 다시 나가는 구간이 있어서 단순 비교가 안 됩니다. 이건 국민연금 조기수령과 건강보험료 계산에서 따로 계산해 두었습니다.
> ✅ 1번 체크: 넣는 게 끝나는 나이와 빼는 게 시작되는 나이가 같은 숫자입니까? 국민연금 개시 나이가 계획서에 적혀 있습니까?
② 목표 금액이 세전입니까, 세후입니까
여기서 제일 많이 어긋납니다.
배당부자님 목표는 월 300만 원인데, 계획서 어디에도 그 300만 원이 세전인지 세후인지 표시가 없습니다. 사소해 보이지만 배당으로 세전 300만과 세후 300만을 만들려면 필요한 원금이 억 단위로 달라집니다.
그리고 여기에 하나가 더 붙습니다. 세금보다 무서운 게 건강보험료입니다.
| 기준 | 금액 | 성격 |
|---|---|---|
| 건강보험 금융소득 반영 문턱 | 연 1,000만 원 | 1원만 넘어도 전액 소득에 반영 |
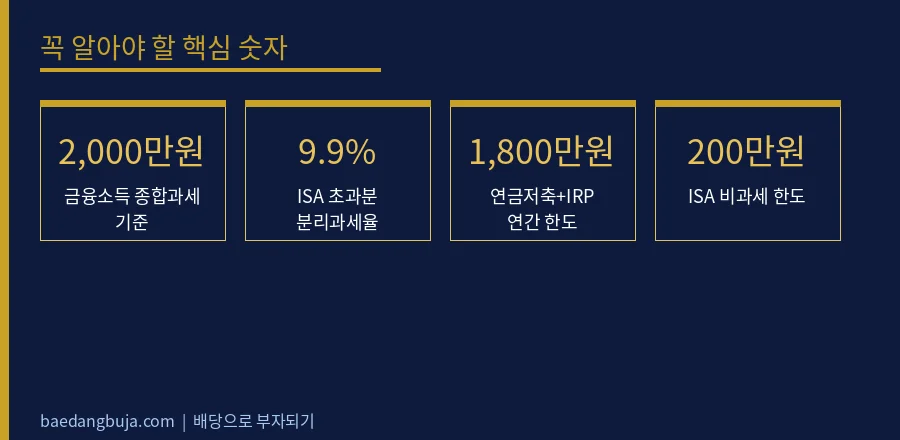
| 금융소득종합과세 | 연 2,000만 원 | 초과분이 종합과세로 합산 |
| 피부양자 소득요건 | 연 2,000만 원 | 재산 과표 5.4억~9억이면 1,000만 원, 9억 초과는 소득 무관 탈락 |
| 2026년 건강보험료율 | 7.19% |
이자와 배당을 합친 금융소득이 연 1,000만 원을 넘으면 넘은 부분만 잡히는 게 아니라 전액이 건강보험 소득으로 들어옵니다. 계단이 아니라 절벽입니다. 999만 원과 1,001만 원의 차이가 2만 원이 아닙니다.
세금 기준과 건강보험 기준이 다른 숫자라는 게 이 항목의 핵심입니다. 종합과세로 넘어가는 선이 2,000만 원이라 “2,000만 원까지는 괜찮다”고 알고 계신 분이 많은데, 건강보험은 그 절반에서 먼저 걸립니다. 종합과세 쪽 계산은 금융소득종합과세 2천만원 기준과 월배당 투자자의 절세 설계에, 건보료 쪽은 건강보험료 안 오르게 배당 받는 법에 정리해 두었습니다.
1,000만 원을 세금이 아니라 ‘한도’로 보면 달라집니다
저는 이 1,000만 원을 쓸 수 있는 예산으로 봅니다. 이렇게 뒤집으면 상품 고르는 기준이 완전히 바뀝니다. “분배율이 몇 퍼센트냐”가 아니라 “1억을 넣으면 이 한도를 얼마나 잡아먹느냐”가 됩니다.
| 1억을 넣었을 때 | 한도 소비 | 한도를 다 쓸 때까지 담을 수 있는 금액 |
|---|---|---|
| 전액 과세되는 배당 (분배율 4%) | 연 400만 | 2억 5,000만 |
| 국내 지수형 커버드콜 (과세 비중 1/3, 분배율 12%) | 연 400만 | 2억 5,000만 |
| 분배금 거의 없는 성장형 | 0원 | 제한 없음 |
| ISA 안의 돈 | 0원 | 총한도 1억까지 |
같은 1억인데 한도를 400만 원 잡아먹는 자리가 있고 1,200만 원 잡아먹는 자리가 있습니다. 한도를 다 쓸 때까지 만들 수 있는 현금이 세 배 차이가 납니다. 같은 돈, 같은 한도인데요.
그리고 한도를 아예 안 잡아먹는 방도 있습니다. 분배금이 없는 성장형, 그리고 절세계좌 안의 돈은 한도 소비가 0입니다. 그러니까 “배당 많이 주는 상품 고르기”가 아니라 “한도를 차지하는 방과 차지하지 않는 방을 나누는 게임”이 됩니다.
제 계좌에서는 이렇게 나왔습니다
말로만 하면 안 믿기실 테니 제 원천징수 내역을 보여드리겠습니다.
| 시점 | 세전 | 원천징수 | 실효세율 |
|---|---|---|---|
| 2026년 7월 (전 계좌 합계) | 2,502,019원 | 59,645원 | 2.38% |
| 2026년 8월 (국내 지수형 커버드콜 한 종목) | 1,059,210원 | 과세 소득 11,769원 | 약 1.1% |
배당소득세가 15.4%인데 왜 2.38%냐. 이게 ②번 항목의 답입니다. 어느 계좌에서 받았는지, 무엇에서 나온 분배금인지에 따라 달라집니다.
8월 숫자에는 조건을 반드시 붙여야 합니다. 8월은 이 종목 안의 기업들이 실제 배당을 주지 않은 달입니다. 그래서 세율이 1.1%밖에 안 됩니다. 결산·분기 배당이 몰리는 달에는 이 비율이 올라갑니다. 연간 평균으로는 20% 안팎이 과세될 수 있다고 봅니다.
그러니까 정확한 표현은 “세금에 안 잡힌다”가 아니라 “80% 정도는 안 잡힌다”입니다. 그리고 그 이유는 커버드콜이라서가 아니라 국내 지수를 기초로 하는 상품이라서입니다. 같은 커버드콜이라도 미국 지수를 기초로 하면 그대로 다 과세됩니다. 이걸 헷갈리면 계획이 반대로 짜입니다. 과세 구조는 국내지수 커버드콜 ETF 분배금 과세구조에, 종목별 실측은 8월 종목별 원천징수 실측에 있습니다.
> ✅ 2번 체크: 목표 금액 옆에 ‘세전’ 또는 ‘세후’가 적혀 있습니까? 내 금융소득이 연 1,000만 원 한도 중 얼마를 쓰고 있는지 아십니까?
③ 배당과 인출을 두 번 세고 있지 않습니까
계획서에 이런 두 줄이 같이 있습니다.
– “배당으로 매달 200만 원 받는다”
– “자산에서 매년 4%를 인출한다”
그런데 배당이 그 4% 안에 이미 들어 있습니다. 4% 인출 규칙이라는 건 배당이든 매도든 자산에서 빼는 총액이 4%라는 뜻입니다. 배당을 따로 더 받는 게 아닙니다.
| 계획서대로 계산하면 | 실제 |
|---|---|
| 배당 연 2,400만 + 인출 4%(8억 4천 기준 3,360만) = 연 5,760만 | 자산에서 빠지는 총액이 연 5,760만 = 6.9% |
| 4% 룰을 지키고 있다고 생각함 | 6.9%로 빼고 있음 |
같은 돈을 두 번 센 것이고, 이게 제일 무서운 실수입니다. 틀린 걸 알기까지 10년이 걸리기 때문입니다. 맞는 것처럼 굴러가다가 원금이 빨리 줄어드는 걸 70대에 발견하는데, 그때는 고칠 방법이 별로 없습니다.
확인법은 간단합니다. 1년에 자산에서 빠져나가는 돈을 한 숫자로 적어보세요. 배당 따로, 인출 따로 적혀 있으면 ③번입니다.
> ✅ 3번 체크: 연간 인출 총액이 하나의 숫자로 적혀 있습니까?
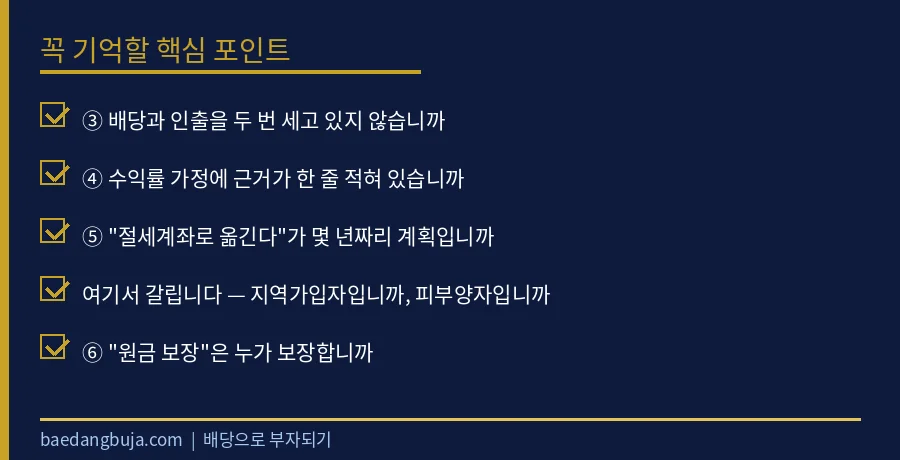
④ 수익률 가정에 근거가 한 줄 적혀 있습니까
배당부자님은 수익률을 연 10%로 잡았습니다. 지난 30년 평균이 연 10% 안팎이었다는 건 사실이지만, 앞으로도 그럴지는 아무도 모릅니다.
저는 이 칸에 근거를 한 줄 적어두시라고 말씀드립니다. 어느 기간의 무슨 지수인지요. 그리고 보수적인 숫자로 한 번 더 계산해 두 줄을 나란히 놓으시면 됩니다.
| 가정 | 3억이 8년 뒤 | 은퇴 시점 합계(적립·퇴직금 포함) |
|---|---|---|
| 연 10% | 6억 4,300만 | 9억 8,300만 |
| 연 7% (이 글의 기준) | 5억 1,500만 | 8억 4,400만 |
| 연 4% | 4억 1,100만 | 7억 2,000만 |
같은 계획서인데 가정 하나로 2억 6,000만 원이 움직입니다. 이 표를 계획서에 같이 붙여두면 시장이 나쁜 해에 흔들리지 않습니다.
그리고 배당부자님 자산에 미국 ETF가 들어 있는데 환율 칸이 비어 있습니다. 달러로 4%가 나와도 원화로 받는 금액은 환율에 따라 달라집니다. 그것도 ④번입니다. 국내 상장과 미국 직투의 차이는 SCHD 국내상장 vs 미국 직투에서 비교해 두었습니다.
> ✅ 4번 체크: 수익률 칸 옆에 기간과 지수 이름이 적혀 있습니까? 환율 칸이 있습니까?
⑤ “절세계좌로 옮긴다”가 몇 년짜리 계획입니까
이 항목이 제일 안 보이는 구멍입니다.
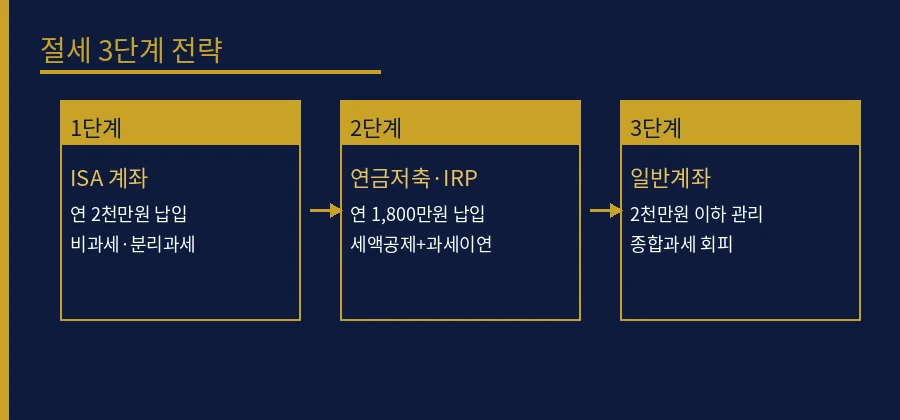
계획서 마지막 줄 앞부분은 “절세계좌로 옮긴다”입니다. 한 줄입니다. 그런데 ISA는 총 1억까지만 들어갑니다. 연 2,000만 원씩이니 한도를 꽉 채워도 5년이 걸리고, 그렇게 해도 옮겨지는 건 1억뿐입니다.
| 계좌 | 연 납입한도 | 총한도 | 3억을 다 옮기려면 |
|---|---|---|---|
| ISA | 2,000만 | 1억 | 총한도에 막혀 불가능 |
| 연금저축 | 600만(세액공제 기준) | — | 연금저축·IRP 합산 연 1,800만 |
| IRP | 900만(세액공제 합산) | — | 위와 같음 |
| 퇴직금 → IRP | 한도 예외 | — | 2억 통째로 한 번에 |
지금 가진 3억 중 2억은 8년 뒤에도 그대로 일반계좌와 예금에 남습니다. 연금저축과 IRP를 같이 쓰면 계산상 8년에 1억 4천이 더 가능하지만, 연금계좌는 55세 이후 연금으로 나눠 받는 조건이고 배당부자님이 매달 넣을 수 있는 건 100만 원입니다. 새로 버는 돈만으로는 두 계좌 한도를 동시에 못 채웁니다. 납입 순서는 연금저축·IRP·ISA 납입 순서 전략에 정리해 두었습니다.
퇴직금만 줄을 서지 않습니다
여기에 예외가 딱 하나 있습니다. 퇴직금입니다.
퇴직금을 IRP로 받으면 연 납입한도와 상관없이 2억이 통째로 절세계좌 안에 들어갑니다. 다른 돈은 연 2,000만 원, 연 1,800만 원씩 줄을 서야 하는데 퇴직금만 그 줄을 안 섭니다. 절세계좌에 한 번에 넣을 수 있는 유일한 돈입니다.
이 2억을 일반계좌로 받아버리면 두 가지를 동시에 잃습니다. 한 번에 넣을 수 있는 기회가 사라지고, 그 2억이 평생 건강보험 한도를 잡아먹는 자리로 갑니다. 8년 뒤에 딱 한 번 오는 선택인데, 미리 정해두지 않으면 그날 그냥 통장으로 받게 됩니다.
그러니까 “절세계좌로 옮긴다” 한 줄은 이렇게 나뉘어야 합니다.
1. 얼마를 옮길 것인가
2. 몇 년에 걸쳐 옮길 것인가
3. 어느 계좌로 옮길 것인가
4. 퇴직금은 어디로 받을 것인가
5. 끝까지 일반계좌에 남을 금액은 얼마인가
배당부자님은 5번이 최소 2억이고, ②번에서 말한 1,000만 원 한도를 그 2억이 차지합니다. 절세계좌 얘기가 결국 ②번으로 돌아옵니다.
절세계좌는 돈이 아니라 시간이 한도입니다. 1억을 한 번에 넣을 수가 없고 5년을 기다려야 합니다. 그러니까 오늘 열지 않으면 그 5년은 회수가 안 됩니다. ISA의 5년 구조는 ISA 5년 한도, 만기 설계에 자세히 써두었습니다.
계좌를 먼저 열어야 하는 이유
배당부자님은 ISA를 아직 안 만들었습니다. 여기서 하나 더 걸립니다.
직전 3개 과세기간 중 한 번이라도 금융소득종합과세 대상이었으면 ISA는 아예 가입이 안 됩니다. 배당을 열심히 늘리다가 2,000만 원을 넘기면 그 뒤 3년은 계좌를 못 엽니다. 순서가 뒤집혀 있습니다. 돈을 모은 다음에 계좌를 여는 게 아니라, 계좌를 먼저 열어두는 게 맞습니다. 소액만 넣어놓고 시간을 벌어두는 것도 방법입니다. 계좌 종류별 기본 정리는 ISA 계좌 2026년 총정리를 참고하세요.
예금 1억 5천이 한도의 절반을 먹습니다
함정이 하나 더 있습니다. 배당부자님은 3억 중 절반인 1억 5,000만 원을 예금으로 들고 있습니다. 그런데 예금 이자도 금융소득입니다. 예금·채권·발행어음 등의 이자가 배당과 한 통에 들어갑니다.
| 예금 잔액 | 금리 3.3% 가정 시 연 이자 | 1,000만 한도 소비 | 배당에 남는 한도 |
|---|---|---|---|
| 5,000만 | 165만 | 17% | 835만 |
| 1억 | 330만 | 33% | 670만 |
| 1억 5,000만 | 495만 | 50% | 505만 |
| 3억 | 990만 | 99% | 10만 |
안전하게 들고만 있는 돈이 한도를 먹고 있습니다. 그러니까 현금을 두껍게 쌓을수록 배당으로 만들 수 있는 현금흐름이 줄어듭니다. 안전하게 하려는 선택이 현금흐름을 깎는 구조입니다.
여기에 만기가 겹치면 더 커집니다. 3년 만기 예금 이자는 한 해에 전액 계상되니, 만기가 한 해에 몰리면 그 해에 바로 문턱을 넘깁니다. 만기를 가능한 한 다른 연도로 나눠놓는 것만으로 해결됩니다. 현금을 얼마나 들고 있을지는 생존벙커 — 현금·달러 비중에서 다뤘습니다.
> ✅ 5번 체크: 절세계좌 이전이 몇 년짜리 계획인지 적혀 있습니까? 퇴직금 수령 계좌를 정해두셨습니까? 예금 이자가 한도의 몇 %를 쓰고 있습니까?
여기서 갈립니다 — 지역가입자입니까, 피부양자입니까
⑤번을 확인하셨으면 하나 더 보셔야 합니다. 지금까지 말씀드린 1,000만 원은 내가 지역가입자일 때의 이야기입니다. 배우자나 자녀 밑에 피부양자로 들어가 있으면 규칙이 다릅니다.
| 구분 | 금융소득 기준 | 공적연금 반영 |
|---|---|---|
| 지역가입자 (보험료 부과) | 연 1,000만 초과 시 전액 소득 반영 | 50% 반영 |
| 피부양자 (자격 판정) | 연 2,000만 원 | 100% 합산 |
| 피부양자 + 재산 과표 5.4억~9억 | 연 1,000만 원으로 하향 | 100% 합산 |
| 피부양자 + 재산 과표 9억 초과 | 소득 무관 탈락 | — |
‘과세표준’이라는 말에 밑줄 그어주세요. 시가가 아닙니다. 집값이 아니라 재산세 고지서에 적힌 숫자입니다. 정확한 기준은 국민건강보험공단 피부양자 자격 안내에서 확인하실 수 있습니다.
그리고 부부는 하나가 더 있습니다. 기혼이면 본인과 배우자가 둘 다 소득요건을 충족해야 피부양자로 인정됩니다. 합산이 아니라 각자 판정인데, 한 명이라도 넘으면 두 사람이 같이 탈락합니다. 최근 공적연금이 2,000만 원을 넘어 탈락한 31만 4,474명 중 11만 6,306명, 37%가 ‘동반 탈락자’였습니다.
그래서 실전 결론은 한쪽에 몰아주는 게 최악이라는 겁니다.
| 부부 합계 배당 1,998만 원 | 건보 반영액 |
|---|---|
| 한 사람 계좌에 전부 | 1,998만 전액 반영 |
| 999만 + 999만으로 분산 | 0원 |
같은 돈인데 이렇게 갈립니다. 다만 주식을 배우자에게 옮겨주는 건 증여 문제가 따라옵니다. 배우자에게는 10년간 6억까지 세금 없이 증여할 수 있지만, 그 이상은 증여세를 따로 고려하셔야 하고 세무사와 상의하시는 게 좋습니다. 부부 동반탈락은 부부 피부양자 동반탈락, 증여 계산은 부부·자녀 증여로 배당 계좌 나누기에 정리해 두었습니다.
⑥ “원금 보장”은 누가 보장합니까
계획서 끝에 “원금 보장되는 상품 위주로”가 적혀 있습니다. 그러면 저는 꼭 물어봅니다. 누가 보장하는 겁니까?
| “원금 보장”의 실체 | 보장 주체 |
|---|---|
| 예금자보호 | 법 (금융회사별 한도 내) |
| 상품 설명서의 조건부 문장 | 발행사 (조건 충족 시에만) |
| “여태 안 떨어졌으니까” | 아무도 보장하지 않음 |
세 개가 완전히 다른데 계획서에는 같은 네 글자로 들어옵니다.
그리고 노후 계획에서 진짜 위험은 원금이 줄어드는 게 아닐 수도 있습니다. 물가입니다. 최근 20년 평균 물가 상승률이 2.5%입니다.
| 기간 | 물가 2.5% 가정 시 1억의 구매력 |
|---|---|
| 10년 뒤 | 7,812만 원 |
| 20년 뒤 | 6,103만 원 |
| 30년 뒤 | 4,767만 원 |
30년 동안 원금이 그대로면 구매력은 절반 아래로 내려갑니다. 원금 보장을 최우선에 놓은 계획서가 30년 뒤에 가장 많이 잃는 계획서가 될 수 있습니다.
> ✅ 6번 체크: “원금 보장” 옆에 누가 보장하는지 적혀 있습니까? 물가 상승률을 반영한 줄이 있습니까?
⑦ 내가 못 하게 되면 누가 이어받습니까
배당부자님 계획서에는 이 칸이 아예 없습니다. 사실 대부분의 계획서에 없습니다.
노후 계획은 보통 30년짜리입니다. 배당부자님이 52세니 82세까지입니다. 그 30년 동안 내가 계속 계좌를 관리하고, 비중을 조정하고, 세금 신고를 한다는 전제가 깔려 있습니다. 그런데 80대 후반에 요양병원에 누워 있다면 그게 가능할까요.
칸이 없으면 계획이 틀린 게 아니라 계획이 끝나지 않은 겁니다. 저는 이 항목을 이렇게 바꿔서 물어봅니다.
> 내 계좌 구조를 내가 설명하지 못하는 상태가 됐을 때, 누가 이 계획서를 보고 이어받아서 내 현금흐름과 세금을 챙겨줄 수 있습니까?
그래서 저는 두 가지를 지킵니다.
1. 계좌 수를 과도하게 늘리지 않습니다. 증권사를 여러 곳 쓰면 이어받는 사람 입장에서는 찾을 수 없는 구조가 됩니다.
2. A4 한 장으로 설명되게 종목 수와 구조를 유지합니다. 계좌가 어디에 몇 개 있고, 각 계좌 역할이 뭐고, 돈이 어느 통장으로 들어오는지. 자녀가 이 관리를 해 줄 거라면 한 페이지로 설명할 수 있어야 합니다. 한 페이지를 넘어가면 관리를 못 한다는 뜻입니다.
복잡한 구조는 내가 건강할 때만 굴러갑니다. 그게 ⑦번입니다. 계좌를 몇 개로 나눌지는 배당 ETF 계좌 자리 배치 3층 구조에서 다뤘습니다.
> ✅ 7번 체크: 계좌·종목·현금 흐름이 A4 한 장으로 설명됩니까? 이어받을 사람이 정해져 있습니까?
자가검증 체크리스트 — 표로 한 번에
계획서를 옆에 놓고 ✅/❌만 표시해보세요.
| # | 확인 항목 | 통과 조건 |
|---|---|---|
| ① | 적립 종료 나이 ≠ 인출 시작 나이 | 공백 기간과 그 재원이 적혀 있음 |
| ② | 목표 금액에 ‘세전/세후’ 표시 | 금융소득 1,000만 한도 사용액을 알기 |
| ③ | 연간 인출 총액이 하나의 숫자 | 배당과 인출을 따로 세지 않음 |
| ④ | 수익률 옆에 기간·지수 근거 | 보수적 가정으로 한 번 더 계산 |
| ⑤ | 절세계좌 이전이 연도별로 적힘 | 퇴직금 수령 계좌를 정해둠 |
| ⑥ | “원금 보장”의 주체가 명시됨 | 물가 상승률 반영 줄이 있음 |
| ⑦ | A4 한 장으로 설명 가능 | 이어받을 사람이 정해져 있음 |
세 개 이상 ❌가 나왔다면 종목을 바꿀 게 아니라 계획서를 다시 쓰셔야 합니다.
몇 번에서 막혔는지에 따라 읽어보실 글
| 막힌 번호 | 이어서 읽을 글 |
|---|---|
| ① 공백 5년 | 국민연금 조기수령 × 건강보험료 |
| ② 세전·세후 | 금융소득종합과세 2천만원 기준 · 국내지수 커버드콜 과세구조 |
| ③ 4% 인출 | 월 300만 원 받으려면 시드가 얼마 필요한가 |
| ④ 수익률·환율 | SCHD 국내상장 vs 미국 직투 |
| ⑤ 절세계좌 | ISA 계좌 2026 총정리 · 연금저축·IRP·ISA 납입 순서 |
| ⑥ 원금 보장 | 국채 5%인데 왜 배당주 3%를 사냐고 물었습니다 |
| ⑦ 구조 단순화 | 배당 ETF 계좌 자리 배치 3층 구조 |
| 어디부터인지 모르겠다 | 배당 현금흐름 시작 6단계 |
자주 묻는 질문
Q1. 일곱 개를 다 통과시키면 실제로 월 얼마가 나옵니까?
배당부자님의 8억 4천을 계좌 다섯 개로 다시 배치하면 60~65세에 세후 월 298만 원, 65세부터는 월 345만 원이 나옵니다. 그 계산 과정은 이어지는 글에서 표로 전부 공개하겠습니다.
Q2. 금융소득이 1,000만 원을 넘으면 건강보험료가 얼마나 늘어납니까?
지역가입자의 경우 소득에 대한 보험료율이 적용되므로, 1,001만 원이 되는 순간 그 1,001만 원 전액이 소득으로 잡힙니다. 999만 원일 때는 0원입니다. 정확한 금액은 소득·재산·세대 구성에 따라 달라지므로 국민건강보험공단이나 1577-1000으로 확인하시는 게 정확합니다.
Q3. 커버드콜 ETF는 세금이 거의 안 나온다고 들었습니다.
정확하지 않습니다. 국내 지수를 기초로 한 커버드콜에 한정된 이야기이고, 그것도 “안 나온다”가 아니라 “분배금의 3분의 2 정도가 과세 대상에서 빠진다”입니다. 미국 지수를 기초로 하면 그대로 과세됩니다. 배당이 몰리는 달에는 과세 비중이 크게 올라갑니다.
Q4. ISA를 지금 열어야 할 이유가 뭔가요? 넣을 돈이 많지 않은데요.
총한도 1억을 채우는 데 최소 5년이 걸리고, 직전 3년 중 한 번이라도 금융소득종합과세 대상이 되면 가입 자체가 막히기 때문입니다. 소액만 넣어두고 시간을 확보하는 것 자체가 전략입니다.
Q5. 퇴직금을 꼭 IRP로 받아야 합니까?
‘꼭’은 아닙니다. 다만 퇴직금은 연 납입한도의 예외라 절세계좌에 한 번에 넣을 수 있는 유일한 돈이고, 일반계좌로 받으면 그 금액이 평생 건강보험 금융소득 한도를 차지합니다. 급하게 쓸 목적이 아니라면 IRP 쪽이 구조상 유리합니다. 다만 개인 상황에 따라 다르니 세무 전문가와 상의하시기 바랍니다.
Q6. 4% 룰이 한국에서도 맞습니까?
4% 룰은 미국 데이터에서 나온 경험칙이고, 한국은 세금·건강보험료 구조가 달라 그대로 적용하기 어렵습니다. 이 글에서 4%를 언급한 건 배당과 인출을 두 번 세지 말라는 맥락이지, 4%가 정답이라는 뜻이 아닙니다.
Q7. 배당부자님은 실존 인물인가요?
아닙니다. 비슷한 유튜브 영상들 댓글에 반복되는 질문 유형을 조합해 제가 만든 가상의 계획서입니다.
마치며
남이 정해준 결론은 6개월 뒤에 흔들립니다. 내 머리로 생각하고 내 손으로 계산해서 정한 계획은 시장이 빠질 때도 버틸 수 있습니다. 제가 10년 동안 확인한 건 그거 하나입니다.
> 면책: 이 글은 특정 종목이나 상품에 대한 투자 권유가 아니며, 모든 수치는 가정에 따른 예시입니다. 세법·건강보험 제도는 개정될 수 있고, 개인의 소득·재산·가족 구성에 따라 결과가 달라집니다. 실제 판단 전에는 반드시 국민건강보험공단(1577-1000)과 세무 전문가에게 확인하시기 바랍니다. 투자 판단과 책임은 본인에게 있습니다.